
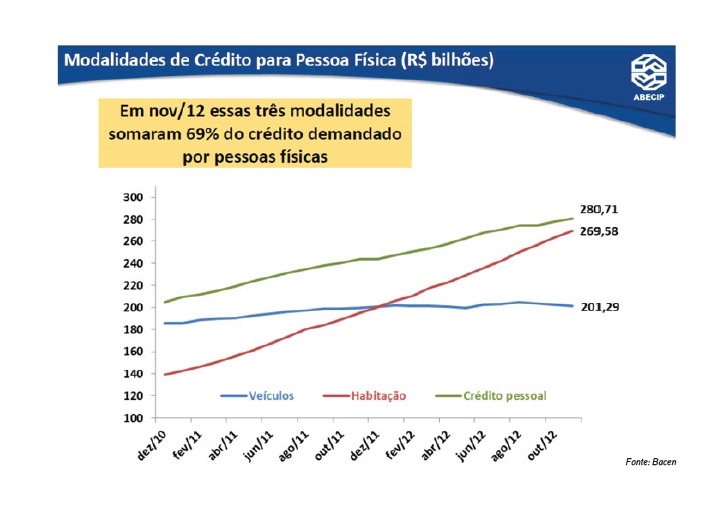
Com a queda nas taxas de juros, o volume de empréstimos para realizar o sonho da casa própria cresceu.
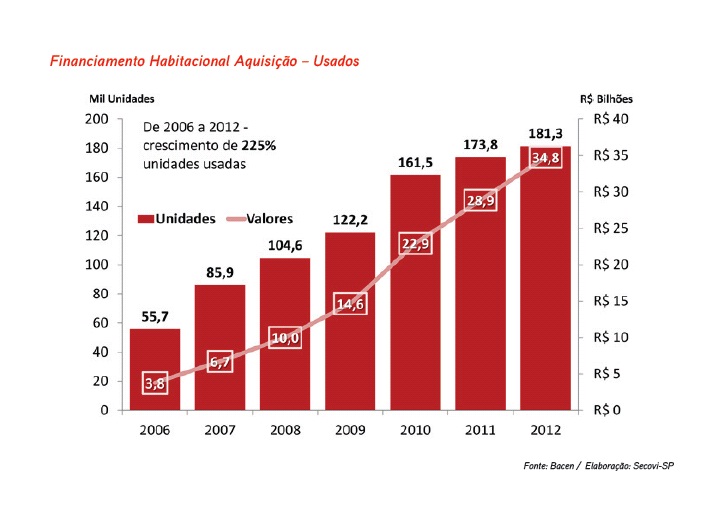
Nunca no País foram realizados tantos financiamentos como forma de adquirir um imóvel. De acordo com a Abecip (Associação Brasileira das Entidades de Crédito Imobiliário e poupança), a concessão de crédito com recursos das cadernetas de poupança aumentou 3,6% em valores. Foram R$ 82,8 bilhões de financiamentos em 2012, contra os R$ 79,9 bilhões de 2011.
E mesmo toda a burocracia que o consumidor enfrenta para adquirir um financiamento para conquistar a tão sonhada casa própria, os números tendem a aumentar.
 “Um processo de financiamento imobiliário leva, hoje, em torno de 30 dias para ser concluído, e envolve a análise de crédito, avaliação do imóvel, análise jurídica e emissão do contrato, sendo necessária a apresentação de diversos documentos e certidões das partes e do imóvel”, declara Daniele Akamine, especialista em mercado imobiliário e colunista On Line da Revista Circuito.
“Após a emissão do contrato, ainda faz-se necessário o registro dele perante o Cartório de Registro de Imóveis, que leva em média mais 30 dias”, afirma.
De acordo com dados do Sindicato da Habitação (Secovi), o crescimento de 15% no financiamento de aquisição de imóveis residenciais, com 132,6 mil e 152,5 mil unidades no primeiro e segundo semestre de 2012, respectivamente, demonstram que vivemos, nos últimos meses, um momento de aumento de entrega de moradias prontas aos consumidores finais.
De acordo com uma perspectiva do Secovi, em breve o crédito imobiliário será responsável pela maior fatia da carteira de crédito da pessoa física.
Mas com tantas notícias direcionadas para uma retração na economia nacional, por que será que este mercado só cresce? O primeiro responsável por este crescimento é um recurso chamado alienação fiduciária, que é a transferência da posse de um bem móvel ou imóvel do devedor ao credor para garantir o cumprimento de uma obrigação. Esta modalidade dá às instituições financeiras a tranquilidade de emprestas seu rico dinheirinho.
Mas a principal causa do crescimento desse setor é a queda nas taxas de juros praticadas pelos bancos.
“Atualmente as instituições financeiras oferecem taxas mais baixas, em média 10% ao ano, corrigidas pelo TR (Taxa Referencial), mesmo índice que remunera a poupança, que ficou na média de 1% nos últimos cinco anos. Elas dão prazo máximo bem maior para pagar – de até 360 meses”, diz Daniele.
Segundo o Secovi, a maior participação dos recursos do comprador no momento de aquisição do imóvel, aliada à cultura de aquisição da casa própria para moradia – já que 70% dos compradores buscam o primeiro imóvel –, são os principais fatores para a redução da taxa de inadimplência de crédito imobiliário, que foi de 1,4%, em setembro, para os imóveis financiados com garantia de alienação fiduciária.
Quem me empresta?
Itaú Unibanco
A instituição não apresenta uma taxa fixa de juros, seu sistema não leva em conta o valor do imóvel financiado, como boa parte do mercado, mas sim o cliente e seu relacionamento com o banco. É praticamente uma atribuição individualizada da taxa. Após obter o OK para a proposta de financiamento, o cliente pode ainda negociar a taxa obtida, com vistas a reduzi-la.
No site do banco, o interessado pode fazer sua simulação de crédito imobiliário e, depois, negociar o valor encontrado. Importante destacar que o Itaú financia ainda as despesas cartoriais e de ITBI, até 5% do valor do imóvel.
Um dos critérios adotados pelo banco é que a prestação não pode ultrapassar 35% da renda líquida do cliente que está solicitando o financiamento. E essa renda pode ser composta por até duas pessoas. Aqui, um diferencial: duas pessoas solteiras podem solicitar o financiamento em conjunto, mesmo que sem relação de parentesco entre si. Assim, dois amigos, por exemplo, podem solicitar o financiamento.
O OK para a proposta de crédito sai em até 24 horas para clientes – a maioria esmagadora em até uma hora. A lista de documentos é bem reduzida – em muitos casos, apenas sete documentos são necessários para fechar o financiamento e alguns deles podem inclusive ser enviados via e-mail.
Bradesco
Para imóveis residenciais com valor de até R$ 500 mil, a instituição apresenta as seguintes condições:
Linha de crédito pelo Sistema Financeiro de Habitação (SFH)
O cliente pode financiar até R$ 400 mil
Financiamento de até 80% do valor do imóvel
Parcelas a partir de R$ 200
Até 30 anos para pagar
O imóvel pode ser novo ou usado
Permitido o uso do FGTS
É possível comprometer no máximo 30% da renda
Para imóveis de até R$ 170 mil: juros de 8,90% ao ano
Para imóveis com valor entre R$ 170 mil e R$ 500 mil: juros de 10,50% ao ano
O consumidor pode escolher entre dois sistemas de amortização para seu financiamento: Sistema de Amortização Constante (SAC) ou Tabela Price.
Para imóveis residenciais com valor entre R$ 500 mil e R$ 5 milhões o que diferencia dos tópicos acima é que a linha de crédito é estipulada pela Taxa de Mercado e o consumidor pode financiar até R$ 4 milhões. A taxa de juros é de 11% ao ano.
A instituição também tem, para ambas as condições acima tarifas do processo de contratação.
Santander
Para imóveis até R$ 500 mil:
Sem relacionamento com o banco: 11% ao ano + TR
Com conta salário e relacionamento com o banco: 8,8% ao ano + TR
Para imóveis acima de R$ 500 mil:
Sem relacionamento com o banco: 11% ao ano + TR
Com conta salário e relacionamento com o banco: 9,5% ao ano + TR
Prazo: 35 anos em ambos os casos
Percentual financiado: até 80% do valor do imóvel para ambos os casos
Comprometimento da renda: entre 30% e 35%
Caixa
A instituição oferece três modalidades de financiamento, conforme você poderá seguir abaixo:
Programa Minha Casa Minha Vida – Com taxas nominais – com direito a desconto do FGTS
Renda Para Cotista do FGTS Para não Cotista do FGTS
de 465,00 à 2.455,00 4,50% 5,00%
de 2.455,01 à 3.275,00 5,50% 6,00%
de 3.275,01 à 5.000,00 6,66% 7,16%
Carta de Crédito FGTS – Taxas Nominais – com direito a desconto do FGTS
Renda Para Cotista do FGTS Para não Cotista do FGTS
de 465,00 à 2.455,00 4,50% 5,00%
2.455,01 à 3.275,00 5,50% 6,00%
Carta de Crédito FGTS – Taxas Nominais – sem direito a desconto do FGTS
Renda Para Cotista do FGTS Para não Cotista do FGTS
de 465,00 à 5.000,00 6,66% 7,16%
de 5.000,01 à 5.400,00 7,66% 8,16%
SBPE/Taxas Balcão Com relacionamento Com rel. + Conta Salário
SFH – Clientes 8,85% 8,3% 7,8%
SFH – Servidor Público 8,85% 8,1% 7,7%
Fora do SFH – Clientes 9,4% 8,6% 8,4%
Fora do SFH – Ser. Público 9,4% 8,5% 8,3%
As condições para se obter um financiamento habitacional são:
– idoneidade cadastral;
– capacidade civil;
– maioridade ou menor emancipado com 16 anos completos;
– capacidade econômico-financeira para arcar com o encargo mensal;
– ser brasileiro nato, naturalizado ou estrangeiro detentor de visto permanente no País;
A documentação necessária se encontra disponível no endereço: http://www1.caixa.gov.br/habitacao/documentoshabitacaocaixa/
Banco do Brasil
Em 4 de junho de 2012, o Banco do Brasil reduziu as taxas do BB crédito imobiliário, tanto para imóveis até R$ 500 mil, como para imóveis acima deste valor. Além disso, na mesma data, o Banco do Brasil implementou seu novo modelo de relacionamento no BB crédito imobiliário, que leva em consideração o relacionamento que o cliente mantém com a instituição e premia esse cliente com uma redução maior ainda na taxa de seu financiamento.
Neste novo modelo, para aquisição de imóveis de até R$ 500 mil a taxa de juros foi reduzida de 10% a.a + TR para 8,9% ao ano + TR, para todos os clientes do Banco. Com o pagamento das prestações em dia, a taxa cai para 8,4% a.a. + TR. Se o cliente também receber o salário no Banco do Brasil, a taxa cai ainda mais, para 7,9% ao ano + TR.
Para aquisição de imóveis acima de R$ 500 mil, a taxa de juros foi reduzida em até 18,18%. A redução foi de 11% a.a. + TR para 10,0% ao ano + TR, para todos os clientes do Banco e pode cair para 9,5% a.a. se as prestações forem pagas em dia, e para 9% a.a. se o cliente também mantiver sua conta salário no Banco.
Como podemos observar, no novo modelo, o cliente que mantiver o pagamento das parcelas do seu financiamento imobiliário em dia recebe um abatimento de 0,5 ponto percentual na taxa de juros e, o cliente que receber ou transferir os seus proventos para o Banco tem mais um desconto de 0,5 ponto percentual na taxa de juros dos financiamentos imobiliários. Tudo isso ocorre de maneira automática, sem a necessidade de interferência do cliente, basta manter a pontualidade nos pagamentos e receber o salário pelo Banco do Brasil
Porcentagem máxima de financiamento
Para os dois tipos de imóveis (até R$ 500 mil e acima de R$ 500 mil) as operações poderão ter prazo máximo de 360 meses e percentual de financiamento de até 90% do valor do imóvel, dependendo da análise de crédito do proponente e das características do imóvel a ser financiado.
Porcentagem máxima de comprometimento de renda
Até 30% da renda bruta familiar
A entrada mínima para financiamento pode ser de 10% do valor do imóvel, dependendo da avaliação da renda do proponente, do valor do imóvel a ser financiado e do prazo selecionado para a operação.
Nas tabelas abaixo, segue o modelo de taxas atualmente praticado pelo BB, tanto no SFH como na Carteira hipotecária:
FH – Sistema Financeiro da Habitação – Imóveis até R$ 500 mil
Taxa de Balcão 8,9% a.a. + TR
Clientes que recebem salário no BB 8,4% a.a. + TR
Clientes que recebem salário no BB e com a operação em dia 7,9% a.a. + TR
CH – Carteira Hipotecária – Imóveis acima de R$ 500 mil
Taxa de Balcão 10% a.a. + TR
Clientes que recebem salário no BB 9,5% a.a. + TR
Clientes que recebem salário no BB e com a operação em dia 9,0% a.a. + TR
O Banco do Brasil também financia imóveis novos, com valor de até R$ 190 mil, no Programa Minha Casa Minha Vida.
Para os imóveis enquadrados no Programa Minha Casa, Minha Vida, serão cobradas as taxas de juros da tabela a seguir, que podem ser reduzidas em 0,5% (cinco décimos por cento) ao ano para o cliente com mais de 36 contribuições consecutivas ou não ao FGTS:
MCMV e FGTS Aquisição Novo – Usado
Renda Familiar Taxa de Juros
Até R$ 2455,00 5,116% a.a. + TR
Até R$ 2455,00 – Com FGTS – acima de 36 contribuições 4,594% a.a. + TR
De R$ 2455,01 até R$ 3275,00 6,168% a.a. + TR
De R$ 2455,01 até R$ 3275,00 – Com FGTS – acima de 36 contribuições 5,641% a.a. + TR
De R$ 3275,01 até R$ 5000,00 7,400% a.a. + TR
De R$ 3275,01 até R$ 5000,00 – Com FGTS – acima de 36 contribuições 6,867% a.a. + TR

 por
